部落格

  • 百達翡麗的內幕:家族企業、刻意壓低的產量,與買不到熱門款的分配制度

    百達翡麗的內幕:家族企業、刻意壓低的產量,與買不到熱門款的分配制度

    影片:〈百達翡麗內幕揭秘,很震驚!〉/名錶王中王,2026 年 7 月 27 日
    製錶師在工坊中將無品牌正裝腕錶交接給收藏者,概念示意圖
    老師傅與收藏者之間交接腕錶的概念圖,呼應百達翡麗「為下一代保管」的品牌精神。圖中人物與腕錶均為虛構設計,非百達翡麗實拍。AI 概念示意圖。

    一句話結論

    百達翡麗最大的「內幕」其實從不是秘密,只是很多人沒細算過:它是一家由 Stern 家族全資擁有、刻意把年產量壓在約 72,000 支左右的私人公司,而且賣錶的方式不是「有錢就能買」,是經銷商依照客戶關係與購買紀錄決定誰先拿到熱門型號。稀缺不是行銷話術,是這家公司從產量到通路都刻意設計出來的結果。

    百達翡麗的「內幕」都藏在哪:一家私人家族企業

    百達翡麗成立於 1839 年,但現在掌舵的 Stern 家族其實是在 1932 年,趁著經濟大蕭條原本的創辦家族陷入財務困境時買下這家公司,家族至今已經傳到第四代,現任總裁 Thierry Stern 的父親與祖父都曾擔任過同樣的職位。百達翡麗至今仍是少數沒有被任何集團收購、完全獨立的瑞士高級製表品牌,這也是它的廣告詞「沒有人真正擁有百達翡麗,只是為下一代保管」背後真正的意思——這句話說的不只是消費者手上的錶,也是家族自己對公司的態度。
    黃昏製錶工坊中,年長製錶師將無品牌正裝腕錶交給收藏者,AI 概念示意圖
    傳承、長期持有與代際交接的概念圖。圖中人物、腕錶與工坊均為虛構設計,非百達翡麗實拍。AI 概念示意圖。

    產量刻意壓低到多少:一年 7 萬多支背後的數字

    根據品牌公開的統計,百達翡麗 2025 年的產量目標是約 72,000 支(其中自動上鏈約 58,000 支、手動上鏈約 7,000 支、石英約 7,000 支),比 2022 年的約 62,000 支、2017 年的約 58,000 支都要多一些,但跟勞力士估計約 100 萬支的年產量比起來,仍然只是零頭。撐起這個產量的是瑞士境內約 2,670 名員工(日內瓦廠區約 2,080 人),其中領有資格證書的製表師約 254 人,只佔瑞士員工總數的一成左右——換句話說,這家公司把大部分人力都放在生產線與零件加工,真正動手裝配機芯的老師傅,其實是少數。

    為什麼買不到熱門款:分配制度是怎麼運作的

    百達翡麗的熱門型號(尤其是 Nautilus)幾乎不可能在專賣店直接買到,這不是缺貨的意外,而是分配制度設計出來的結果。現任總裁 Thierry Stern 自己公開說過類似的話:要求經銷商「跟在地客戶好好合作,不要把 Nautilus 賣給觀光客,把熱門款留給在地的老客戶」。實際運作上,經銷商會依照客戶過去的購買紀錄、跟門市的關係深淺,以及對品牌的長期投入程度來排序——沒有先買過幾支「不熱門」的百達翡麗、跟經銷商建立關係,很難排進熱門款的候補名單。市場上流傳的等待時間大致是:Nautilus 常見要等 5–8 年,Aquanaut 約 3–5 年,相對親民的 Calatrava 則多半 9 個月至 1 年就能拿到,型號之間的落差本身就說明了「稀缺」是被精準管理出來的。
    絨面展示盤上擺放著無品牌腕錶與客戶預約卡,精品店概念示意圖
    經銷商依客戶關係與購買紀錄安排熱門款分配的概念圖。圖中場景、腕錶與卡片均為虛構設計,非百達翡麗實拍。AI 概念示意圖。

    一支錶要做多久:230 個零件、機芯家族只有 18 顆

    絨面工作台上的無品牌機械錶機芯與整齊零件,AI 概念示意圖
    長期機芯家族與精密零件製作的概念圖。圖中機芯與零件均為虛構設計,非百達翡麗實拍或技術規格圖。AI 概念示意圖。

    百達翡麗的零件規模同樣驚人:品牌每年訂製或生產的零件數量約 1,650 萬個,平均一支錶要用上約 230 個零件,廠內約有 400 台生產機台在運作。但即使零件量這麼大,百達翡麗實際在用的基礎機芯家族只有約 18 個(其中 15 個用於腕錶、2 個用於懷錶、1 個用於座鐘),衍生出來的機芯版本總數約 50 個,一個基礎機芯家族的生命週期通常長達 10–20 年。這說明百達翡麗的「內幕」不是靠不斷推陳出新堆出來的,而是把少數幾個核心機芯家族,透過長年打磨、微調與複雜功能疊加,做出一整條完整的產品線。

    選購直話

    如果你是因為「內幕揭秘」這種標題才對百達翡麗感興趣,先想清楚三件事:第一,熱門款買不到不是你運氣不好,是分配制度本來就把新客戶排在後面,想走捷徑基本沒用,唯一的路是先從經銷商買得到的型號開始累積關係;第二,等待時間因型號而異,Calatrava 這類經典款反而是比較實際的入門選擇,不用賭上好幾年的等待;第三,如果你在二手市場看到「免等待、現貨」的熱門款,價格通常會反映等待時間本身的價值,這筆溢價要不要付,取決於你多想省下那幾年。

    一件必須講清楚的事

    文中的產量、員工人數、零件與機芯數字引自品牌公開發布的統計數據與產業報導整理,百達翡麗為私人公司,部分細節數字可能隨年度調整,此處引用的是最近一次公開的年度統計,不代表當前即時狀況。分配制度與等待時間為市場與經銷商圈普遍流傳的說法,並非百達翡麗官方公告的規則,實際情況會因地區、門市與個人狀況而有落差。以上均為引用日期當下的參考資料,不構成購買建議。

    關於本片

    影片〈百達翡麗內幕揭秘,很震驚!〉發布於 2026 年 7 月 27 日,片長 15:23。這支影片沒有可用的字幕內容,說明欄位只放了本站連結與聯盟行銷連結,缺乏可查證的文字內容,所以這篇文章沒有走「先看影片、整理逐字稿」的路線,而是從標題點出的主題下手,整理百達翡麗產量、家族經營與購買制度方面可以查證的公開資料。

    訂閱關注

    這篇文章的起點是頻道《名錶王中王》的這支影片。頻道長期關注各大品牌的行情與現場觀察,很多素材還沒有整理成文字,新的內容通常也先出現在那邊。

    · 本片:百達翡麗內幕揭秘,很震驚! 頻道《名錶王中王》

    English Summary

    What’s really behind Patek Philippe’s aura of secrecy? It’s a privately held, family-owned company — the Stern family bought it in 1932 during the Great Depression and now runs it in its fourth generation — that deliberately caps annual production at around 72,000 watches (versus an estimated 1 million for Rolex), employing about 2,670 people in Switzerland, of whom only around 254 are certified watchmakers. Popular references like the Nautilus aren’t simply sold out; allocation is actively managed by authorized dealers based on a client’s purchase history and relationship with the boutique, with president Thierry Stern himself having said dealers should “keep the hot items for local clients” rather than tourists. Reported wait times vary sharply by model: roughly 5–8 years for the Nautilus, 3–5 years for the Aquanaut, but as little as 9 months to a year for a Calatrava. Behind the scenes, the brand orders or produces about 16.5 million components a year (roughly 230 per watch) using around 400 machines, yet relies on just 18 base movement families that stay in production for 10–20 years each. None of this is purchase advice, and specific numbers may shift year to year.
    參考資料

  • 腕錶天梯排名到底怎麼分:為什麼「新義三大」沒有勞力士,百達翡麗卻站在最頂端

    腕錶天梯排名到底怎麼分:為什麼「新義三大」沒有勞力士,百達翡麗卻站在最頂端

    影片:〈機械錶英雄榜|腕錶天梯排名〉/名錶王中王,2024 年 1 月 21 日

    一句話結論

    「機械錶天梯排名」在錶友圈通常分成好幾層,勞力士幾乎都會被排進「高階奢侈」這一級,但很少被放進最頂端——那個位置習慣上留給有「新義三大」(Holy Trinity)之稱的百達翡麗、江詩丹頓、愛彼。這不是說勞力士做得比較差,而是兩種排名邏輯本來就不一樣:勞力士贏的是規模、辨識度與保值行情,新義三大贏的是產量稀少、手工打磨與品牌傳承——影片問的「誰排第幾」,答案取決於你用哪一把尺去量。

    腕錶圈常見的「天梯排名」是什麼:從入門到頂級一張表看懂

    錶友之間流傳的品牌天梯,通常不是官方分類,而是集體共識慢慢疊出來的排名,常見的分法大致是這樣(等級與代表品牌僅為概略參考,不同來源會有出入):

    等級 代表品牌(舉例) 主要判斷依據
    入門大眾 卡西歐、天美時 以石英為主,價格親民
    中階機械 浪琴、天梭、漢密爾頓 入門機械機芯,多為外購調校
    高階奢侈 勞力士、歐米茄、豪雅 品牌辨識度高,部分自製機芯
    新義三大(Holy Trinity) 百達翡麗、江詩丹頓、愛彼 全系自製機芯、手工打磨、產量稀少
    獨立製表 F.P.Journe 等獨立製表師 年產量僅數十至數百支,近乎手工訂製

    資料日期:2026 年 9 月整理自錶友社群與產業報導常見分類方式,各家排法略有出入,非官方分級,僅供參考

    「新義三大」(Holy Trinity)是什麼,為什麼沒有勞力士

    「新義三大」這個說法最早可以追溯到 1970 年代,是錶友與收藏圈自己喊出來的稱呼,指的是百達翡麗(成立於 1839 年)、江詩丹頓(成立於 1755 年)、愛彼(成立於 1875 年)這三個品牌,從來不是這三家品牌自己封的頭銜,也沒有任何行業協會正式認證。這個稱呼會落在這三家頭上,主要是因為它們幾乎全系列使用自製機芯、大量倚賴手工打磨(日內瓦紋、倒角、珍珠紋這類工序),而且產量壓得非常低——能同時撐住這種規模的手工投入、又把年產量維持在極少數量,這正是新義三大被抬到分類頂端的原因,勞力士則因為產量規模與機芯打磨方式不同,慣例上不會被算進這個圈子。

    勞力士輸在哪:機芯打磨與產量規模的邏輯不同

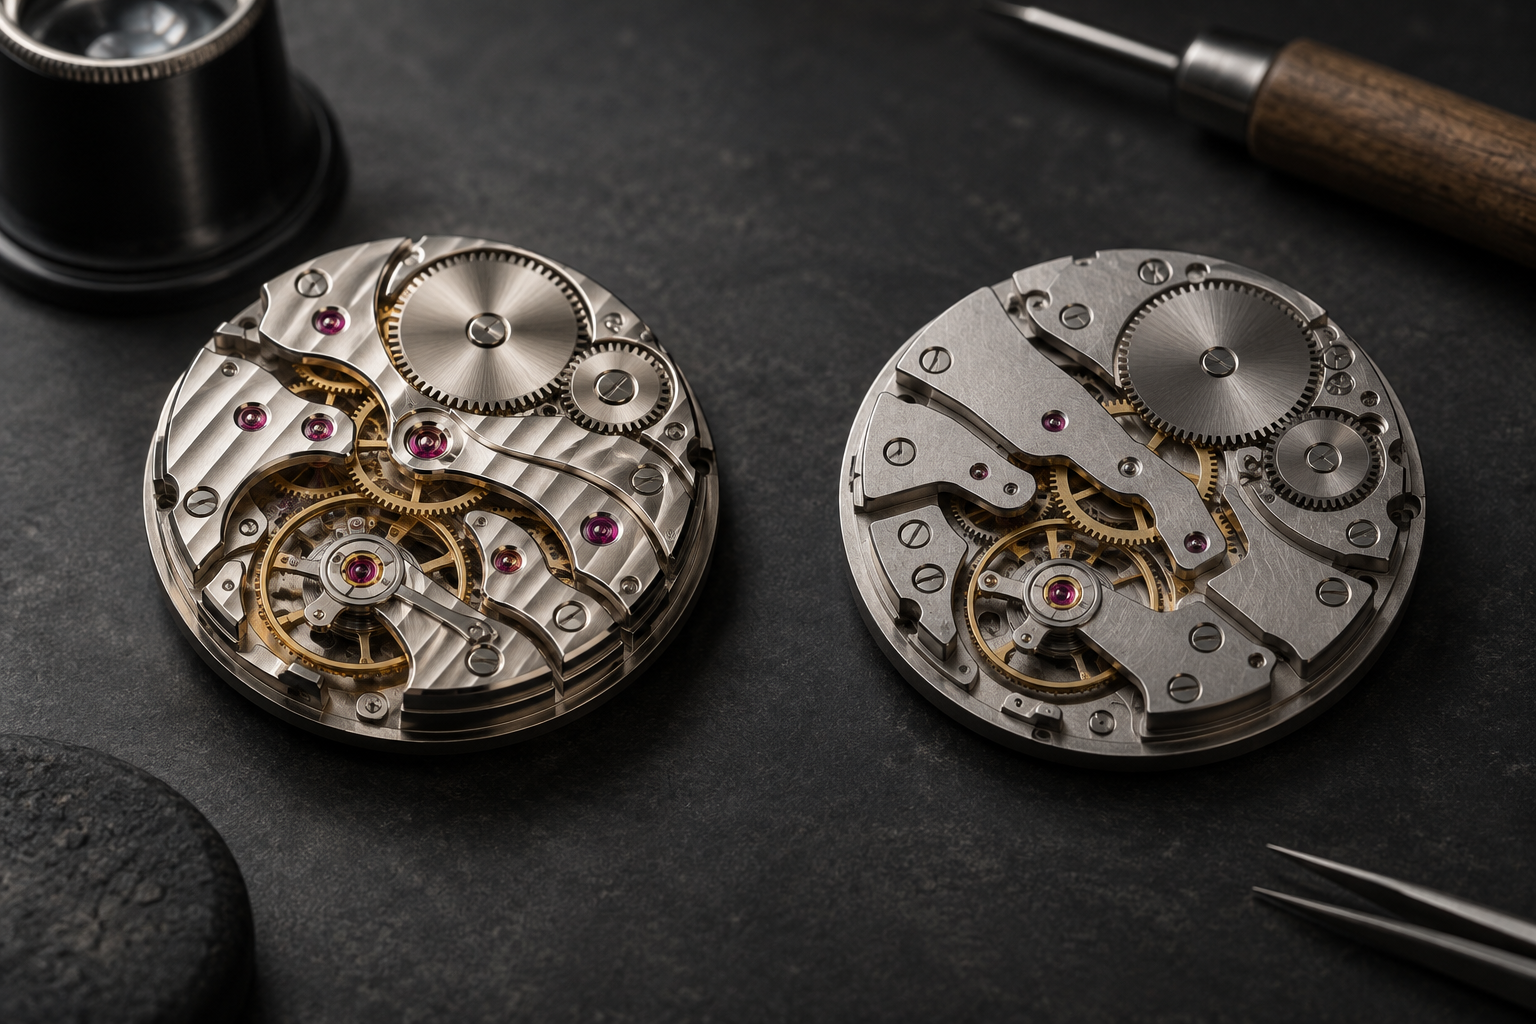
    工作台上並列的兩枚無品牌機械錶機芯,呈現不同修飾風格,AI 概念示意圖
    機芯打磨與標準化生產的概念對照。圖中機芯均為虛構設計,非任何品牌實拍或規格比較。AI 概念示意圖。

    勞力士的機芯確實幾乎全系列自製(這點跟新義三大一樣),精度與可靠性在業界公認數一數二,但差異出在打磨與產量:勞力士的機芯外觀走的是機器拋光、標準化生產路線,量產一致性是強項;新義三大的機芯則大量依賴老師傅手工逐件打磨,連平常裝好之後看不到的地方也不放過。產量差距更懸殊——勞力士年產量估計在 100 萬支上下,百達翡麗則約 60,000–70,000 支,兩者不是一個量級的生意。手工打磨與極低產量撐起了新義三大在收藏圈的「工藝天花板」形象,但這不代表勞力士的機芯比較差,只是兩家品牌選擇了不同的生產邏輯。

    勞力士真正贏的地方:規模、辨識度與保值行情

    如果把排名的尺換成「誰更難買到」「誰的行情最穩」,勞力士很可能才是真正的贏家。它是全球辨識度最高的奢侈錶品牌,經銷商供不應求、一錶難求是常態,二手市場流動性也是所有機械錶品牌裡數一數二的——這些是新義三大做不到的:新義三大的定位本來就是給極少數收藏家的稀缺品,而勞力士做到了「奢侈品裡的大眾品牌」,兩種商業模式沒有高下之分,只是回答的問題不一樣。

    天梯排名該怎麼看,別被「等級」框死

    看這類天梯排名最容易踩的坑,是把「誰排比較高」直接理解成「誰比較好」。天梯排名量的是工藝稀缺性與圈內聲望,不是耐用度、也不是保值能力,更不是「值不值得買」。勞力士排不進新義三大,不影響它是一支好錶;反過來,新義三大品牌在日常配戴與售後網點的便利性上,也未必贏得過勞力士。排名可以當作了解產業邏輯的入門,但拿來決定自己該買哪一支錶,反而容易本末倒置。

    選購直話

    如果你是被「天梯排名」種草才想入手新義三大,先想清楚三件事:第一,這三個品牌的錶款公價普遍是勞力士的好幾倍起跳,多數型號還要排隊或透過關係才買得到,不是走進店裡就能買;第二,新義三大的日常保養與維修網點遠不如勞力士普及,長期持有成本要一併考慮;第三,如果你要的是「一輩子只戴一支、走到哪都認得出來」的錶,勞力士可能比任何天梯頂端的品牌都更貼近你的需求——排名高低,從來不等於適不適合。

    一件必須講清楚的事

    「新義三大」(Holy Trinity)是錶友與收藏圈約定俗成的說法,最早出現於 1970 年代,並非任何品牌自我宣稱或官方協會認證的頭銜,本文所附的天梯分級同樣整理自錶友社群與產業報導的常見分法,不代表任何品牌立場,不同來源的分級與用詞會有出入。品牌成立年份引自公開資料;產量數字(勞力士約 100 萬支、百達翡麗約 60,000–70,000 支)為多份產業報導的估計值,兩家均為私人公司,不對外公布官方產銷數字,實際數字可能有出入。以上均為引用日期當下的參考資料,不構成投資或購買建議。

    關於本片

    影片〈機械錶英雄榜|腕錶天梯排名!從最弱到最強的腕錶大排名,勞力士和百達翡麗都排在第幾?猜猜看吧!〉發布於 2024 年 1 月 21 日,片長 19:03。這支影片沒有字幕,說明欄位只放了本站連結與聯盟行銷連結,缺乏可查證的文字內容,所以這篇文章沒有走「先看影片、整理逐字稿」的路線,而是從標題點名的排名話題下手,整理業界與錶友社群比較常引用的分類方式。

    訂閱關注

    這篇文章的起點是頻道《名錶王中王》的這支影片。頻道長期關注各大品牌的行情與現場觀察,很多素材還沒有整理成文字,新的內容通常也先出現在那邊。

    · 本片:機械錶英雄榜|腕錶天梯排名 頻道《名錶王中王》

    English Summary

    Where do Rolex and Patek Philippe actually rank on the watch world’s informal “tier list”? Enthusiast circles commonly sort mechanical watch brands into several tiers, from mass-market quartz brands up to the so-called “Holy Trinity” — Patek Philippe (founded 1839), Vacheron Constantin (founded 1755), and Audemars Piguet (founded 1875). The term dates back to the 1970s and was never an official designation from any brand or industry body. Rolex, despite using in-house movements and dominating global brand recognition, is typically placed a tier below the Holy Trinity, mainly because of scale: Rolex produces an estimated 1 million watches a year with machine-finished, standardized movements, versus roughly 60,000–70,000 for Patek Philippe with extensive hand-finishing (Côtes de Genève, anglage, perlage) applied even to parts no one will ever see once the watch is assembled. That doesn’t make Rolex a “worse” watch — it wins on a completely different axis: availability at scale, brand recognition, and secondary-market liquidity, none of which the Holy Trinity brands compete on by design. Tier lists are a useful way to understand industry positioning, but conflating “ranked higher” with “objectively better” or “worth buying” is the most common mistake enthusiasts make when reading them. None of this is investment advice.

    參考資料

  • 手錶價格為什麼差這麼多:從浪琴到百達翡麗,拆解六層價格金字塔

    手錶價格為什麼差這麼多:從浪琴到百達翡麗,拆解六層價格金字塔

    影片:〈為什麼一塊手錶買這麼貴?分析從浪琴到百達翡麗〉/名錶王中王,2023 年 2 月 25 日

    一句話結論

    從幾百美元的入門石英錶,到幾十萬美元的百達翡麗複雜功能,價差主要來自六件事疊加:機芯是不是自己做的、有沒有手工打磨、材質稀不稀有、產量做得多不多、有沒有複雜功能、以及品牌本身的歷史份量。同一個價位帶裡,浪琴和百達翡麗分別代表兩個完全不同的邏輯——浪琴賣的是「性價比裡最好的工藝」,百達翡麗賣的是「稀缺與傳承本身」。

    手錶的價格金字塔:六個層級,價差可以到一千倍

    腕錶產業常被拿來畫成一座金字塔,從大眾市場到頂級製表分成好幾層,每一層代表性品牌不同,價格帶也差了好幾個量級。下面是業界常見的一種分層方式,數字是概略區間,不是任何品牌的公定價格表:

    層級 價格區間 代表品牌(舉例)
    大眾市場 300 美元以下 卡西歐、天美時、精工入門線
    中檔機械錶 300–1,500 美元 浪琴、漢密爾頓、Oris
    高端奢侈 1,500–5,000 美元 萬國、歐米茄、豪雅、沛納海
    志向型奢侈 5,000–30,000 美元 勞力士、卡地亞、積家、寶璣
    超級奢侈 30,000–500,000 美元 百達翡麗、愛彼、江詩丹頓
    頂級製表 500,000 美元以上 Richard Mille、Jacob & Co.

    資料日期:2026 年 9 月整理自產業分層資料,區間為概略參考,個別型號會因材質、複雜功能與新舊而大幅偏離所屬層級

    決定價格的第一件事:機芯是不是自己做的

    同樣是機械機芯,成本天差地遠的第一個分水嶺,是這顆機芯有沒有自己設計生產。中檔品牌大量採用 ETA、Sellita 這類機芯廠的標準機芯(Établissage),成本可控、維修容易、零件通用;高端與超級奢侈品牌則傾向自製機芯(Manufacture),從設計、開模到組裝全部在自家工坊完成,光是研發與模具的固定成本就得攤在少得多的產量上。浪琴用的多是 ETA 系機芯稍加調校,這是它能把價格壓在中檔區間、同時保持不錯精度的原因;百達翡麗則幾乎全線自製,例如 5170 系列用的手動上鏈計時機芯 Caliber CH 29-535 PS,269 個零件全部自家生產與組裝。

    打磨與手工:看不見的地方也要好看

    機芯裝進錶殼之後,大部分打磨工藝其實肉眼看不到,但高端品牌仍然堅持做。日內瓦紋(Côtes de Genève)、珍珠紋(Perlage)、倒角(Anglage)這幾種傳統手工修飾,需要老師傅一個個零件手工完成,而且不只做外露的夾板,連平常裝好後看不見的齒輪與螺絲也會拋光——這是製表傳統裡「做給同行看、不是做給客戶看」的部分,也是為什麼同樣走時精準,手工打磨的機芯造價會高出一截。百達翡麗的自家印記 Patek Philippe Seal,除了要求機芯打磨與全錶(機芯、錶殼、錶盤、指針)的整體品質,走時精度也訂得比一般業界標準更嚴:錶徑 20 毫米以上每日誤差要落在 -3 至 +2 秒、20 毫米以下則是 -5 至 +4 秒,還承諾終身保修。

    材質與稀有度:從不鏽鋼到隕石錶盤

    材質是最直觀的價差來源。中檔錶大多用標準不鏽鋼錶殼,成本穩定、供應充足;越往金字塔頂端,貴金屬(18K 金、鉑金)、高科技陶瓷、藍寶石水晶錶殼,甚至隕石錶盤這類稀有材質出現的頻率越高。材質本身的原料成本只是一部分,加工難度往往才是大頭——陶瓷錶殼要價比同款鋼殼高上不少,很大程度是因為燒結後幾乎無法二次加工,一旦出現瑕疵整顆殼體就得報廢,良率遠低於金屬加工。

    產量:做得越少,通常越貴

    產量是價格金字塔越往上越陡的關鍵原因之一。勞力士年產量估計在 100 萬支上下,是業界產量最大的奢侈錶品牌之一;百達翡麗則刻意把年產量壓在約 60,000 支,只有勞力士的一個零頭。產量低,一方面代表研發與廠房的固定成本要攤到更少的錶上、單支成本自然墊高;另一方面也是品牌刻意經營的稀缺策略——想要的人多、能買到的錶少,價格自然被市場推得更高,這也是為什麼一些停產或限量型號的二手行情,能夠遠遠超過原本的官方公價。

    複雜功能:陀飛輪、萬年曆這些「加分題」

    同一個品牌內部,價格落差最大的往往不是材質,而是複雜功能(Complication)。三針一日曆的基本款,跟加了萬年曆、三問報時、陀飛輪的複雜款,可能相差十倍以上——因為每加一項功能,都要多設計一組全新的機械結構、增加上百個零件,組裝與調校的工時也跟著倍增。像百達翡麗 5170 這樣的計時碼錶(Chronograph),本身就已經是相對複雜的功能之一,65 小時動力儲存背後是雙計時盤與脈搏計功能疊加出來的機械複雜度,這也是為什麼即使同屬百達翡麗,一支簡單三針錶和一支計時複雜款之間仍有明顯價差。

    品牌與傳承:一部分價格是在買歷史

    把前面幾項都算完,仍然沒辦法完全解釋為什麼有些品牌的溢價特別高——這時候剩下的,很大一部分是品牌歷史與稀缺敘事本身的價值。百達翡麗成立於 1839 年,兩百年來只造機械錶、不涉足石英錶的行銷敘事,加上「沒有人真正擁有百達翡麗,只是為下一代保管」這句經典廣告詞,都是把品牌本身變成產品的一部分。浪琴同樣有 1832 年的歷史,但品牌選擇的定位是「歷史悠久但價格親民」,用規模生產與 ETA 系機芯把成本壓低,讓更多人買得起——這也是為什麼同樣有百年歷史,浪琴留在金字塔中段,百達翡麗卻站在最頂端附近。

    選購直話

    如果你在猶豫要不要為「品牌與稀缺」多付錢,先想清楚三件事:第一,中檔品牌的機芯精度在日常使用上跟高端品牌差距很小,多付的錢很大一部分是在買打磨、材質與品牌敘事,不是走時準確度;第二,複雜功能好不好用因人而異,萬年曆這類功能平常用不太到,買之前先想清楚自己真正需要的是計時、防水還是動力儲存,而不是功能列表越長越好;第三,稀缺款的二手溢價會隨市場情緒起伏,追逐停產款之前,先確認自己是真心喜歡這支錶的設計,而不是單純想賭它會漲。

    一件必須講清楚的事

    文中的六層價格金字塔與各層代表品牌,是業界常見的一種分層方式,用來說明價格區間背後的邏輯,並不是任何官方發布的分類標準——品牌之間偶有跨層的型號(例如某些勞力士複雜款會落到超級奢侈區間),實際定價仍以品牌官方公告為準。產量數字(勞力士約 100 萬支、百達翡麗約 60,000 支)引自多份產業報導的估計值,勞力士與百達翡麗均為私人公司,不公開官方產銷數字。5170 系列的機芯規格引自第三方錶評,該系列已於 2013 年退出百達翡麗官方目錄,市面所見多為經銷商庫存或二手流通,公價需另外洽詢。以上均為引用日期當下的參考資料,不構成投資建議。

    關於本片

    影片〈為什麼一塊手錶買這麼貴?分析從浪琴到百達翡麗〉發布於 2023 年 2 月 25 日,片長 19:04。這支影片沒有字幕,說明欄位只放了聯盟行銷連結與頻道自家網址,缺乏可查證的文字內容,所以這篇文章沒有走「先看影片、整理逐字稿」的路線,而是從同一個題目的產業資料下手,補上影片留白的背景資訊。

    訂閱關注

    這篇文章的起點是頻道《名錶王中王》的這支影片。頻道長期關注各大品牌的行情與現場觀察,很多素材還沒有整理成文字,新的內容通常也先出現在那邊。

    · 本片:為什麼一塊手錶買這麼貴?分析從浪琴到百達翡麗 頻道《名錶王中王》

    English Summary

    Why can a mechanical watch cost anywhere from a few hundred dollars to hundreds of thousands? Industry observers commonly describe a six-tier price pyramid, from mass-market brands under $300 to haute horlogerie above $500,000, with Longines sitting in the mid-tier ($300–$1,500) and Patek Philippe near the top of the “ultra-luxury” tier ($30,000–$500,000). The gap comes down to several compounding factors: whether the movement is in-house or sourced from a supplier like ETA (Longines uses adapted ETA movements; Patek Philippe manufactures nearly everything in-house, such as the 269-part hand-wound chronograph caliber CH 29-535 PS in the 5170 series); hand-finishing techniques like Côtes de Genève, Perlage, and Anglage applied even to unseen parts; rare materials and their low manufacturing yields; production volume (Rolex produces an estimated 1 million watches a year versus Patek Philippe’s roughly 60,000); added complications like perpetual calendars and tourbillons, each requiring entirely new mechanical structures; and brand heritage itself, which becomes part of what buyers are paying for. None of this is investment advice, and actual pricing always depends on the specific reference and current retailer quotes.

    參考資料

  • 百達翡麗 Nautilus 是機械錶保值天花板嗎:停產五年後,價格漲了還是腰斬了

    百達翡麗 Nautilus 是機械錶保值天花板嗎:停產五年後,價格漲了還是腰斬了

    影片:〈機械式腕錶保值的天花板來臨了,就是這個腕錶〉/名錶王中王,2026 年 9 月 17 日

    一句話結論

    百達翡麗 Nautilus 5711/1A 鋼款確實是機械錶圈公認的保值代表作——停產前公價只要 35,070 美元,2022 年市場最瘋狂時一度衝上 18 萬美元以上。但「天花板」不代表「只漲不跌」:不同機構在 2026 年給出的二手估值差距很大,從約 6 萬到 16 萬美元不等,普遍比 2022 年高峰回落了兩到五成。它仍然是這個圈子裡流動性最強、溢價最誇張的錶款之一,但說它是「只會往上衝的天花板」,跟最新數字對不太上。

    2021 年那次停產公告,是這一切的起點

    Nautilus 5711/1A 的故事要從停產說起。百達翡麗在 2021 年宣布停產這支鋼款,同時發表了一支蒂芙尼藍面的紀念版作為告別,官方說法是把資源轉向已經升級的白金款 5811/1G。停產消息一出,市場的反應幾乎是立即的:本來公價只要 35,070 美元的錶,一夕之間變成有錢也未必買得到的稀缺品,二手溢價開始一路墊高。

    2022 年衝上高峰:一支錶炒到十幾萬美元

    停產後的第一波瘋狂在 2022 年達到頂點。多份市場資料都指向同一個區間:二手成交價一度衝破 12 萬美元,個別成交甚至見到 18 萬美元以上的天價紀錄,相當於公價的 4–5 倍。那個階段的 Nautilus 幾乎變成收藏圈裡的「硬通貨」,也是後來大家把它當成「機械錶保值天花板」的主要原因——沒有其他量產鋼款運動錶在停產後漲得這麼誇張、這麼快。

    現在到底多少錢:三份資料,三個不同答案

    問題來了:2026 年的 Nautilus 5711/1A,現在到底值多少錢?答案取決於你看哪一份資料。市場分析平台 LuxMetrix 在 2026 年 7 月的資料顯示,基於 82 筆可比交易,公允市場價值約 147,216 美元,市場挂牌中位數 138,841 美元,拍卖成交中位数則是 152,800 美元,還提到近 30 天下跌了 16.3%。但收藏品估值機構 Estimonia 在同年 3 月的分析裡給出的區間低得多:60,000–90,000 美元,相比 2022 年峰值回落了 25%–50%。零售端的 Bob’s Watches 在 2025 年 11 月的行情頁又給出第三個版本:130,000–160,000 美元以上。三份資料統計時間、樣本來源都不一樣,沒有一份能代表「市場公認價」,這正是二手奢侈錶市場的常態——同一支錶,問三個人有三個價。

    現行相關型號,公價與行情一覽

    除了停產的 5711/1A,Nautilus 家族現行與近期停產的相關型號,公價與市場行情大致如下:

    型號 官方公價 市場行情
    Nautilus 5711/1A 鋼款(已停產) 35,070 美元(停產前) 依來源不同,約 60,000–160,000 美元
    Nautilus 5811/1G 白金款(現行) 約 89,767 美元 約 145,000–175,000 美元以上
    Nautilus 5990/1A 鋼款計時(已停產) 68,600 美元(停產前) 約 160,000–210,000 美元以上

    資料日期:LuxMetrix 2026 年 7 月、Estimonia 2026 年 3 月、Bob’s Watches 2025 年 11 月,三份資料方法不同,僅供交叉參考,不代表單一「市場公認價」

    繼任的白金款 5811,接得住鋼款的需求嗎

    百達翡麗官方的邏輯是用白金款 5811/1G 接續 5711 停產後的產品線,公價來到約 89,767 美元,二手行情也普遍站上 145,000 美元以上,同樣是溢價超過公價六成以上的搶手貨。但市場評價很一致:5811 是一支不同的錶,服務的是不同的買家——它沒有真正接住原本鋼款愛好者對 5711 的需求,鋼款停產留下的空缺,並沒有被白金繼任款填滿,這也是為什麼二手 5711 至今仍然維持著離譜的溢價。

    「保值天花板」這個說法,站得住腳嗎

    把 Nautilus 5711 叫做「機械錶保值的天花板」,某種程度上是成立的:它在生產期間本身就已經有 3–4 倍的自然增值,停產後又疊加了一波稀缺溢價,漲幅跟速度在量產鋼款運動錶裡數一數二。但「天花板」如果理解成「只會漲、不會跌」,2026 年的數字並不支持——從 2022 年 12 萬美元以上的高峰,到現在多份資料估算的 6 萬到 16 萬美元不等,跌幅最多接近腰斬。比較誠實的說法是:Nautilus 5711 可能是這一輪機械錶熱潮裡漲得最誇張的代表作之一,但它一樣受二手市場整體降溫影響,不是一支脫離市場規律、只進不退的資產。

    選購直話

    絨面托盤中的藍面鋼鏈腕錶、放大鏡與空白估價卡,AI 概念示意圖
    二手腕錶出手前,需交叉比價並核對錶況、配件及來源。圖中腕錶與卡片均為概念道具,非百達翡麗產品實拍或真實估價文件。AI 概念示意圖。

    如果你是因為看到「保值天花板」這幾個字才心動,先想清楚三件事:第一,現在能在市場上買到的 5711/1A,價格已經是公價的好幾倍,你付的是稀缺溢價,不是錶本身的成本,這筆溢價會隨市場情緒起伏;第二,不同平台給出的估值可以差到近一倍,實際成交價會因為錶況、配件是否齊全、來源是否可信而大幅浮動,出手前務必多方比價;第三,如果目的是長期佩戴而不是短期套利,白金款 5811 或其他仍在正常配貨管道、公價就能買到的錶款,會是壓力小得多的選擇。追逐「天花板」之前,先確定自己買得起它下跌的那一段。

    一件必須講清楚的事

    這篇引用的二手估值來自三個不同機構——LuxMetrix、Estimonia、Bob’s Watches——彼此的統計時間點(2026 年 7 月、2026 年 3 月、2025 年 11 月)、樣本來源與計算方法都不一樣,三個數字不能直接相加或比大小,本文只做並陳。停產前公價、繼任款公價則引用品牌零售價格,會因地區、經銷商與匯率略有差異。所有數字都是引用日期當下的參考資料,不是報價,更不構成投資建議,二手奢侈錶價格波動大,購買前請自行查證最新行情與商品來源。

    關於本片

    影片〈機械式腕錶保值的天花板來臨了,就是這個腕錶〉發布於 2026 年 9 月 17 日,片長 7:22。這支影片沒有字幕、說明欄位也只放了聯盟行銷連結,缺乏可查證的文字內容,所以這篇文章沒有走「先看影片、整理逐字稿」的路線,而是從縮圖判斷主題後,直接從公開的公價與二手市場資料下手,補上影片留白的背景資訊。

    訂閱關注

    這篇文章的起點是頻道《名錶王中王》的這支影片。頻道長期關注各大品牌的行情與現場觀察,很多素材還沒有整理成文字,新的內容通常也先出現在那邊。

    · 本片:機械式腕錶保值的天花板來臨了,就是這個腕錶 頻道《名錶王中王》

    English Summary

    Is the Patek Philippe Nautilus 5711/1A really the “ceiling” of value retention among mechanical watches? Discontinued in 2021 at a retail price of just $35,070, it spiked to secondary-market prices above $120,000, with individual sales reportedly touching $180,000+, during the speculative peak of 2022. But 2026 estimates diverge sharply depending on the source: LuxMetrix (July 2026) puts fair market value around $147,216 based on 82 comparable transactions, with a reported 30-day decline of 16.3%; Estimonia (March 2026) estimates a much lower $60,000–$90,000 range, down 25–50% from the 2022 peak; Bob’s Watches (November 2025) lists secondary prices above $130,000–$160,000. The successor white-gold 5811/1G, retailing around $89,767 and trading above $145,000 on the secondary market, has not filled the gap left by the discontinued steel reference — it serves a different buyer. The takeaway: the Nautilus 5711 is genuinely one of the most extreme value-retention stories in modern watchmaking, but “ceiling” should not be read as “only goes up” — it has pulled back meaningfully from its 2022 highs and remains subject to the same secondary-market cooling affecting the broader mechanical watch market. None of this is investment advice.

    參考資料

  • 現在真的很多人在賣勞力士嗎:二手市場衝向百億美元,卻也有人腰斬出場

    現在真的很多人在賣勞力士嗎:二手市場衝向百億美元,卻也有人腰斬出場

    影片:〈現在很多人都在賣手錶!賣勞力士的人太多了!〉/名錶王中王,2026 年 8 月 8 日

    一句話結論

    「很多人在賣勞力士」是真的,但原因不是行情崩了——EveryWatch 估計 2026 年勞力士二手市場交易額將衝上近 100 億美元,上半年就年增 43.5%;真正在退燒的,是前兩年被炒到天價的那幾支熱門鋼款,而工廠端的產量其實沒有明顯放大。賣的人變多,是市場在換手、換管道,不是供給氾濫。

    二手市場正在創新高,跟「很多人賣」不矛盾

    先把規模講清楚。據 WatchPro 引述 EveryWatch 的估算,勞力士二手市場今年交易額有望逼近 100 億美元,光是上半年就達到 43 億美元,年增 43.5%。但仔細看組成:整體成交量只成長 18.7%,成交額卻成長了 37%——金額成長的速度是數量的兩倍,代表拉高交易額的主要是單價更高的成交,不是單純東西變多了在賣。市場上近半數的掛牌最終都成交,EveryWatch 把這解讀為「真實的流動性,而不是泡沫」。

    官方悄悄接管了灰市的生意

    這波「很多人在賣」,有一大部分其實是賣進了勞力士自己的官方認證二手(Rolex Certified Pre-Owned,RCPO)系統。RCPO 的銷售額年增將近一倍,來到約 3.85 億美元,第一次超過了新錶灰市的銷售額——灰市反而萎縮了 25%,從 4.44 億美元掉到 3.35 億美元。這是產業媒體口中的「巨大逆轉」:以前想買賣沒有配額的熱門款,得靠不受品牌管控的灰市;現在品牌自己下場認證收購轉售,等於把一部分原本檯面下的交易,收進了看得到來源保證的官方管道。

    工廠沒有開閘放水,漲的是價格不是產量

    如果「賣的人變多」是因為勞力士拼命增產,那故事會完全不同——但數字不支持這個說法。摩根士丹利與 LuxeConsult 的年度瑞士錶產業報告顯示,勞力士 2025 年產量約 100 萬支,年減 2%,營收卻逆勢成長 4%,首度突破 110 億瑞士法郎,寫下歷史紀錄。產量微幅下滑、營收創新高,代表撐起成長的是漲價與產品組合,不是開更多產線。這一點值得記住,因為中文市場上流傳著「勞力士大幅增產打破稀缺性」的說法,跟這份被廣泛引用的產業報告對不上——如果你看到類似說法,最好先問一句數字從哪來。

    真正在降溫的是那些曾被炒到天價的鋼款

    賣壓比較集中的,其實是前兩年被當成「理財商品」炒作的那幾支熱門鋼款。根据大陸二手表商的市場觀察(人民幣計價,僅供參考、無法逐一查證),鋼款熊貓迪從高峰期約 40 萬元人民幣,回落到 18–25 萬元;黑水鬼相對抗跌,維持在 7.8–9.5 萬元區間;日誌型則從曾經溢價 8–10 萬元,跌回接近甚至低於公價的 4–5 萬元。這批數字沒有官方指數背書,但方向跟前面 EveryWatch、WatchPro 的資料是一致的:市場正在從「閉眼買什麼都漲」,走向「一支一價」——只有少數流通性夠強的參考編號還保有現金般的變現能力,其餘的正在回吐前兩年的溢價。手上拿著這類「曾經很紅」的錶,會是這波賣盤裡最有動機出手的一群。

    停產款是例外:Pepsi GMT 反而更貴了

    供需邏輯在停產款身上完全反過來。鋼款 GMT-Master II「百事圈」停產後成了搶手貨,WatchPro 的資料顯示這支單一型號的銷售額暴增 78%,達到 4,400 萬美元;我們在〈年輕人真的在搶勞力士嗎〉裡也提過,Chrono24 估計它的二手單價年增約 24%,來到約 25,000 美元。同一個市場裡,過氣的熱門鋼款在跌,真正稀缺的停產款卻在漲——這正是「一支一價」時代的縮影:決定漲跌的不再是「勞力士」這三個字,而是那一枚參考編號現在還缺不缺貨。

    手上有錶,該賣嗎

    檢查托盤中的淺色面皮帶腕錶、放大鏡與空白狀況卡,AI 概念示意圖
    二手腕錶交易前,應核對狀況、來源與售後條件。圖中為虛構腕錶,非品牌認證文件或實拍。AI 概念示意圖。

    如果你手上這支剛好是前面提到的過氣熱門款,先想清楚賣的理由:是需要現金,還是看到別人在賣就跟著賣。現金需求的話,現在確實是流動性不錯的時間點——近半掛牌都成交,官方 RCPO 通路也提供了比灰市更有保障的變現選項;如果只是怕再跌想「先跑」,那更該先查一下手上這支到底屬於「一支一價」裡供給仍然吃緊的稀缺款,還是前兩年被炒過頭、現在正在回吐溢價的那一類——兩者的處境完全不同,賣的急迫性也不一樣。

    一件必須講清楚的事

    這篇引用的數字來自三個不同體系:EveryWatch/WatchPro 的二手市場成交估算(美元)、摩根士丹利與 LuxeConsult 的品牌產業報告(瑞士法郎,估算值,勞力士本身不公布官方財報)、以及大陸二手表商對個別型號的市場觀察(人民幣,單一來源、無法逐一查證)。三者計價單位不同、統計方法也不同,本文只做並陳,不做加總或直接換算比較。所有數字都是引用當下的參考資料,不是報價,更不構成投資建議。

    關於本片

    影片〈現在很多人都在賣手錶!賣勞力士的人太多了!〉發布於 2026 年 8 月 8 日,片長 3:30。這支影片沒有字幕、說明欄位也只放了聯盟行銷連結,所以這篇文章跟前兩篇市場行情文章一樣,是從產業報告與可查證的數字下手,補上影片留白的背景資訊,跟〈勞力士 2026 行情為什麼這麼亂〉、〈年輕人真的在搶勞力士嗎〉合起來看,會是這一年勞力士市場買、賣、政策三個面向比較完整的拼圖。

    訂閱關注

    這篇文章的起點是頻道《名錶王中王》的這支影片。頻道長期關注勞力士等品牌的行情與現場觀察,很多素材還沒有整理成文字,新的內容通常也先出現在那邊。

    · 本片:現在很多人都在賣手錶!賣勞力士的人太多了! 頻道《名錶王中王》

    English Summary

    Is everyone really selling their Rolex? Partly, and not because the market has collapsed. EveryWatch data cited by WatchPro puts Rolex’s 2026 secondary-market turnover on track to approach $10 billion, up 43.5% year-on-year in H1 alone — with transaction value growing at roughly twice the rate of transaction volume (37% vs 18.7%), meaning higher-value deals are driving the total more than sheer listing volume. A meaningful share of that supply is now flowing through Rolex’s own Certified Pre-Owned (RCPO) program, whose sales nearly doubled to about $385 million and, for the first time, overtook new-watch grey-market sales, which fell 25% to $335 million. Production has not flooded the market to explain the selling pressure: Morgan Stanley and LuxeConsult’s Swiss watch industry report puts 2025 Rolex output at roughly 1 million pieces, down 2%, even as revenue hit a record CHF 11 billion, up 4% — pricing power, not overproduction. What is genuinely cooling are the steel sports references that were flipped at 50–100%+ premiums during 2021–2022; Chinese secondary-market commentary (unverified, single-sourced, priced in RMB) describes steel Panda Daytonas falling from a peak of roughly ¥400,000 to ¥180,000–250,000, while a discontinued steel “Pepsi” GMT-Master II moved the opposite direction, its sales value up 78% to $44 million as scarcity took hold. The takeaway: it is less a crash than a sorting — the market is shifting from “buy anything Rolex” to reference-by-reference pricing, and nothing here is investment advice.

    參考資料

  • 年輕人真的在搶勞力士嗎:一份說 54% 在加碼,另一份說偏好跌了三成

    年輕人真的在搶勞力士嗎:一份說 54% 在加碼,另一份說偏好跌了三成

    影片:〈年輕人賺錢買勞力士真的太猛了啊〉/名錶王中王,2026 年 9 月 12 日

    一句話結論

    「年輕人瘋買勞力士」這句話只對了一半:波士頓顧問公司的調查顯示 54% 的 Z 世代受訪者在加碼買錶,蘇富比也估計 2023 年近三分之一的手表買家在 30 歲以下;但拉到勞力士這個單一品牌來看,Chrono24 的年度報告卻說 30 歲以下族群對它的偏好,從 2022 年高點已經回落了將近三成——買錶的年輕人變多了,但他們對勞力士這個牌子的熱度,其實正在降溫。

    一個現象,兩份調查,各說各話

    先看樂觀的那一面。波士頓顧問公司(BCG)的調查指出,54% 的 Z 世代受訪者表示自 2021 年以來增加了奢侈手表支出;蘇富比則估計 2023 年的手表銷售裡,近 三分之一 來自 30 歲以下買家。同一份研究還給出更細的畫像:16 到 26 歲的消費者平均把 10,870 美元當作入門奢侈表的門檻,這個年齡層平均擁有 2.4 支一手錶、1.43 支二手錶。

    但换成 Chrono24《2026 勞力士報告》的角度,畫面就沒那麼一致。30 歲以下族群確實仍是把最高比例預算分配給勞力士的年齡層(約 34%),但這個比例從 2022 年的高點已經下滑了大約 三成,是所有年齡層裡跌幅最陡的一組。放大到品牌整體,勞力士的市佔率也從 2022 年峰值的 44% 回落到接近疫情前水準的 31% 左右,Datejust 這類經典款反而成了最大的營收來源(約 28%),運動款三兄弟 Submariner、GMT-Master II、Daytona 合計約 38%。換句話說:年輕買家沒有消失,但他們的錢不再像 2022 年那樣一面倒衝向勞力士——有一部分轉向了經典款,也有一部分可能流向了其他品牌。

    錢從哪裡來:加密貨幣財富流向腕間

    這波年輕買家的資金來源,有一條線特別值得拉出來講:加密貨幣。比特幣價格衝上 100,000 美元關卡前後,社群上開始密集出現「賣幣換錶」的紀錄,成交案例包括勞力士 Sky-Dweller、寶珀萬年曆這類單價不低的款式,買家偏好也集中在勞力士(Submariner、Datejust、GMT 系列)、愛彼、伯爵、沛納海這幾個牌子。支持者的邏輯是這類錶「有品牌歷史、稀有性和工藝」,能把數字資產換成看得見、戴得上的成就象徵。

    想跟著買,這幾支現在公價多少

    如果真的想入手,這裡是幾支常被提到的鋼款,目前的官方公價與市場行情:

    型號官方公價市場行情
    Submariner Date 126610LN(黑水鬼)11,350 美元依授權經銷商庫存與地區而定
    Cosmograph Daytona 鋼款16,900 美元二手普遍落在 25,000–40,000 美元
    GMT-Master II 鋼款「百事圈」已停產,無公價較去年同期漲約 24%,約 25,000 美元

    資料日期: 公價引自授權經銷商標示,市場行情引自文末參考資料,僅供參考,實際成交會依地區、經銷商與個別狀況浮動

    關稅這條線,也在把買家推向灰市

    2025 年美國對瑞士商品課徵 39% 關稅那一輪,是這波「趕快買」情緒的另一個推手——當時的分析已經預期零售價會再墊高一成以上,逼得不少買家轉向二手市場、灰市,甚至考慮直接飛歐洲買。這條關稅時間軸後來走得很曲折,我們在〈勞力士 2026 行情為什麼這麼亂〉裡整理過完整經過:稅率一路從 39% 降到 15%、被最高法院判定失效歸零,又在 2026 年 2 月改用另一條法源加徵 10%,最後在 7 月 24 日依法到期——目前政府已啟動新一輪調查作為下一步工具,稅率隨時可能再度變動。想追蹤最新關稅狀態的人,那篇文章會持續更新。

    選購直話

    托盤中並列的藍面鋼鏈腕錶與淺色面皮帶腕錶,AI 概念示意圖
    選錶也可以從佩戴需求與個人喜好出發。圖中為虛構腕錶,非文中所列品牌或型號實拍。AI 概念示意圖。

    如果錢是這一兩年新賺到的(不管是加密貨幣、副業還是加薪),先想清楚三件事:第一,二手市場上鋼款運動錶的溢價,是稀缺性和熱度堆出來的,不是成本,漲得快也可能跌得快;第二,別為了買錶去賣一項你不能完全控制賣出時機的資產,上面那個「隔天多賺 5,000 美元」的例子不是特例;第三,如果目的真的是戴著開心而不是等它增值,一支透過正常配貨管道用公價買到的錶,或是找信譽良好的二手商買清楚來源的錶,都比追逐當下最熱門的參考編號務實。

    一件必須講清楚的事

    上面引用的 54%、34%、三分之一 這幾個數字,分別來自 BCG 的消費者調查、Chrono24 對自家平台成交與詢價數據的年度分析、蘇富比的拍賣市場觀察——三份資料的樣本、方法都不一樣,量的也不是同一件事(一個是「有沒有增加支出」,一個是「預算分配比例」,一個是「買家年齡估計」),不能直接放在一起相加或比大小。勞力士作為私人公司,並不會公開依年齡分層的官方銷售數據,所有相關數字都是第三方機構的估算。公價與二手行情也會隨地區、經銷商關係、個別成色浮動,本文列出的都是引用日期當下的參考數字,不是報價,更不是投資建議。

    關於本片

    影片〈年輕人賺錢買勞力士真的太猛了啊〉發布於 2026 年 9 月 12 日,片長 4:31。這支影片沒有字幕、說明欄位也只放了聯盟行銷連結,缺乏可查證的文字內容,所以這篇文章沒有走「先看影片、整理逐字稿」的路線,而是直接從同一個話題的產業調查與價格資料下手,補上影片留白的背景資訊。

    訂閱關注

    這篇文章的起點是頻道《名錶王中王》的這支影片。頻道長期關注勞力士等品牌的行情與現場觀察,很多素材還沒有整理成文字,新的內容通常也先出現在那邊。

    · 本片:年輕人賺錢買勞力士真的太猛了啊 頻道《名錶王中王》

    English Summary

    Is the “young people are buying up Rolex” narrative accurate? Only partly. A BCG survey found 54% of Gen Z respondents increased luxury-watch spending since 2021, and Sotheby’s estimates nearly a third of 2023 watch sales came from buyers under 30, with that cohort averaging a $10,870 entry price and owning 2.4 new plus 1.43 secondhand watches. But Chrono24’s 2026 Rolex Report tells a more specific story: under-30 buyers still allocate the highest share of any age group to Rolex specifically (about 34%), yet that share has fallen roughly 30% from its 2022 peak — the steepest decline of any bracket — as Rolex’s overall market share slipped from a 44% peak to around 31% and Datejust overtook the sports models as the brand’s top revenue driver. A parallel thread is crypto wealth: posts following Bitcoin’s run past $100,000 documented buyers converting gains into watches like the Sky-Dweller or a Blancpain perpetual calendar, though one widely shared Reddit account of selling BTC to fund a watch — only to watch the coin jump from $64,000 to $69,000 the next day — is a useful reminder of the liquidity mismatch involved. Current retail references: a steel Submariner Date 126610LN lists at $11,350, a steel Daytona at $16,900 (trading around $25,000–$40,000 used), and the discontinued steel “Pepsi” GMT-Master II is up about 24% year-over-year to roughly $25,000. None of the figures above are official brand disclosures — they come from third-party surveys and marketplace data — and nothing here is investment advice.

    參考資料

  • 機械錶是怎麼走的:發條到擺輪的一條線,以及振頻、動儲、防水到底在說什麼

    機械錶是怎麼走的:發條到擺輪的一條線,以及振頻、動儲、防水到底在說什麼

    封面:製錶零件主題概念圖;零件排列不代表任何真實機芯結構。AI 概念示意圖。

    影片:《新手入門機械錶腕錶入門必看課程》第一集/名錶王中王

    一句話結論

    機械錶只有一條主線:發條放開儲存的力,經過一串齒輪傳到擒縱,擒縱把連續的力切成一格一格放出去,擺輪決定每一格多長。你在規格表上看到的振頻、動力儲存、防水,全都是這條主線上某一段的參數。看懂這條線,規格表就不再是天書。

    一、動力從哪來,到哪去

    把機械錶想成一個水庫加水道。發條盒是水庫,齒輪列是水道,擒縱是閘門,擺輪是決定閘門開合節奏的節拍器。

    機械錶動力傳遞示意圖:發條盒經二番車、三番車、四番車傳到擒縱輪與擺輪,二番車另分支驅動指針發條盒儲存動力二番車分鐘輪系三番車加速傳遞四番車帶動秒針擒縱輪放行動力擺輪決定振頻跳輪組驅動時針與分針動力方向
    示意圖 機械錶的動力傳遞次序。各廠的輪系齒數與佈局不同,此圖只表示動力先後經過哪些部件,輪齒數量與比例未按實物繪製。

    幾個容易混淆的地方:

    • 指針不在主線上。時針與分針是從二番車分出去、經跳輪組驅動的。所以撥針的時候你動的是這一支分岔,不會直接影響擒縱。
    • 四番車帶秒針。中央秒針的機械錶,秒針裝在四番車上;小秒盤的錶則是把四番車移到錶盤某個位置。同一條線,出口不同而已。
    • 擒縱是唯一會「停」的地方。其他輪子都在連續轉,只有擒縱輪被擒縱叉一格一格放行。那個「滴答」聲就是這裡發出來的。

    二、振頻:那串數字在說什麼

    規格表上寫 28,800 vph,意思是擺輪每小時擺動 28,800 次。除以 3600 秒,等於每秒 8 次。

    機械錶振頻對比示意圖:21,600、28,800、36,000 vph 在一秒內的擺動次數21,600 vph3 Hz 每秒 6 次28,800 vph4 Hz 每秒 8 次36,000 vph5 Hz 每秒 10 次1 秒每一道刻痕代表擺輪的一次擺動
    示意圖 三種常見振頻在一秒內的擺動次數。28,800 vph(4 Hz)是目前最普遍的規格;振頻高理論上抗干擾較好,但對潤滑與磨耗的要求也更高。

    這裡有個術語陷阱值得記住:「一次振動」指的是半個週期,不是一個完整來回。擺輪來回一次算兩次振動,所以 28,800 vph 換算成赫茲是 4 Hz,不是 8 Hz。看到有人把 28,800 說成 8 Hz,那是把單位搞混了。

    常見的三檔:

    • 21,600 vph(3 Hz)——老機芯與部分薄型機芯,秒針走起來一格一格比較明顯
    • 28,800 vph(4 Hz)——目前絕大多數的標準配置
    • 36,000 vph(5 Hz)——高振頻,秒針掠過去接近連續

    振頻高有什麼好處?擺輪擺得快,受到外力干擾後回到原本節奏的速度也快,所以理論上抗震與抗姿勢差的表現較好。代價是磨耗與潤滯。同樣跑一年,5 Hz 的擒縱比 3 Hz 多動三分之二的次數,對油的要求與保養週期都更嚴。所以高振頻不是單純的「更高級」,是一組取捨。

    三、動力儲存:42 小時和 70 小時是兩種生活

    動力儲存是發條上滿之後,錶能走多久。這個數字看起來只是規格,實際影響的是你週末要不要重新對時。

    無品牌皮帶腕錶放在深灰錶托上的週末摘錶概念場景。
    週末摘下腕錶後,能否持續走到週一,取決於剩餘動力與實際停戴時間。AI 概念示意圖,非特定型號。

    分界線就在一個週末。週五下班脫下來,到週一早上是大約 60 小時。所以:

    • 42 小時左右——週六就停了,週一要重新上鍊對時
    • 60 小時以上——週一拿起來還在走
    • 70 到 80 小時——這幾年新機芯的普遍水準,容錯空間更大

    這也是為什麼同一個價位帶的機芯,動儲差 20 小時會被拿出來反覆講——它不是帳面數字,是每週一次的實際體驗差別。想看這個差別怎麼變成品牌之間的落差,可以對照我們寫的卡地亞那篇。

    補一句常被忽略的:動儲末段的走時精度會下降。發條快放完時扭矩變小,走時容易偏慢。這就是雙發條盒(像縱橫四海的 Cal. 5100)想解決的問題——用兩個發條盒讓輸出的扭矩更平穩。

    四、防水:標示上最容易被誤讀的數字

    先講一個流傳很廣但不精確的說法:「30 米防水只能洗手」。

    國際標準 ISO 22810:2010〈Horology — Water-resistant watches〉對這件事的說法是:一支標示防水 30 米的錶,意思是在到 30 米深度的各種水中活動下,錶殼不應該漏水。所以「只能洗手」把標準說得太嚴了。

    但有兩件事必須補上,否則就變成另一種誤導:

    • 潛水錶走的是另一套標準。真正能標示「DIVER’S」的錶適用 ISO 6425,測試項目比 ISO 22810 嚴格得多,包含更多環境與耐久測試。一般防水錶和潛水錶不是同一件事。
    • 測試是在新錶上做的。防水靠的不是錶殼,是三道膠圈。膠圈會老化、會被汗與保養品侵蝕,錶冠被撞歪也會破壞密封。一支十年沒送檢的錶,錶背上那個數字只代表它出廠時的狀態。
    錶殼防水結構剖面示意圖:錶鏡、錶冠、底蓋三處膠圈的位置錶鏡(藍寶石)機芯螺旋底蓋螺旋錶冠錶鏡膠圈底蓋膠圈錶冠膠圈靜態密封靜態密封動態密封,最容易老化黃銅色處為膠圈:防水靠的是這三道,不是錶殼本身
    示意圖 錶殼的三道密封位置。防水標示是實驗室的靜態測試值,不等於可以在該深度活動;錶冠膠圈屬動態密封,是三道裡最容易老化的一道。

    圖上黃銅色的三處就是密封的全部。其中錶冠那道是動態密封——你每次上鍊、每次調時間都在磨它,所以它是三道裡最先失效的一道。螺旋錶冠(旋入式)之所以比按壓式更耐操,原因就在這裡。

    選購直話:新手該先在意哪一項

    如果你正在買第一支機械錶,這四項的優先順序是:

    動力儲存最有感。它直接決定你每週要不要多做一件事。同預算能拿到 60 小時以上就別選 42 小時。

    防水規格看使用場景。日常戴 50m 以上就夠;會游泳選 100m 以上並確認是螺旋錶冠;真要下水潛,去看符合 ISO 6425 的潛水錶,別拿一般防水錶當潛水錶用。

    振頻最不必糾結。28,800 vph 是絕大多數錶的配置,也是各方面最平衡的一檔。為了追 36,000 去換一支錶,不划算。

    機芯是自製還是外購,是進階題。新手階段它影響不了你的日常使用,等你開始比較品牌之間的差別時再研究。

    關於這批影片

    頻道的《新手入門機械錶腕錶入門必看課程》是從影像角度講這批問題的系列,另外還有《機械腕錶知識入門【新人必看】》這條更長的播放列表。影像能讓你看到零件實際怎麼動,文字能把數字與標準寫清楚,兩邊是互補的。

    播放列表:新手入門機械錶腕錶入門必看課程

    訂閱關注

    這個站是頻道《名錶王中王》的文字版延伸。頻道累積了超過 1,600 支影片,很多系列與機芯的細節還沒有整理成文字,新素材通常也先出現在那邊。

    頻道《名錶王中王》

    English Summary

    A mechanical watch runs on one line: the mainspring releases stored energy, a train of wheels carries it, the escapement chops the continuous force into discrete releases, and the balance wheel sets how long each release lasts. Every figure on a spec sheet describes some segment of that line. Two points are worth getting right. First, a “vibration” is a half cycle, so 28,800 vph is 4 Hz, not 8 — and higher frequency buys faster recovery from disturbance at the cost of wear and lubrication demands. Second, on water resistance, the widely repeated claim that a 30m rating means “hand washing only” overstates it: ISO 22810:2010 says the case should not leak for aquatic activities down to the marked depth. The real caveats are that diver’s watches follow the separate and stricter ISO 6425, and that the rating is measured on a new watch — sealing depends on three gaskets, of which the crown gasket is dynamic and fails first. For a first mechanical watch, power reserve is the specification you will actually feel; frequency is the one to stop worrying about.

    參考資料

    延伸閱讀:歐米茄 8800 機芯:同軸擒縱、3.5Hz,與 METAS 那張紙的真正用處——擒縱與擺頻那兩節的實例。

  • 卡地亞到底行不行:把 1847 MC 的規格和它的市場數字擺在一起看

    卡地亞到底行不行:把 1847 MC 的規格和它的市場數字擺在一起看

    封面:造型與製錶工藝的主題概念圖;並非卡地亞產品或 1847 MC 機芯。AI 概念示意圖。

    影片:〈機械錶大科普:一集徹底講透卡地亞的腕錶:到底行不行?〉/名錶王中王,2026 年 9 月 3 日,片長 17:21

    一句話結論

    卡地亞的機芯規格確實不出色,這一點沒有爭論空間;但用機芯規格評價卡地亞,本身就問錯了問題。它賣的是造型的原創權,不是機芯的參數表——Tank、Santos、Crash 的輪廓是它自己發明的,全世界都在抄;而機芯是可以買的。

    先把「行不行」拆成兩個問題

    這個問題之所以吵不完,是因為兩個完全不同的問題被混在一起問:

    • 卡地亞是不是一個好的製錶者?——這是技術問題,答案有好有壞,下面用規格說。
    • 買卡地亞是不是一筆好買賣?——這是市場問題,答案這幾年越來越清楚,也用數字說。

    把兩題分開之後,你會發現爭論雙方其實都沒錯,只是在答不同的題。

    製錶履歷:可查證的那一部分

    先講公平的部分。卡地亞在製錶史上的位置不是行銷編出來的——1904 年的 Santos 被認為是第一款量產男性腕錶,也是世界第一款飛行錶;1917 年的 Tank 到今天還是方形錶的標準答案。這一段沒有人能否認。

    至於「自產機芯」這一段,時間軸長這樣:

    年份事件
    1847Louis-François Cartier 接下師傅 Adolphe Picard 位於巴黎 Rue Montorgueil 29 號的工作室,卡地亞成立
    1904Louis Cartier 為飛行家 Alberto Santos-Dumont 設計 Santos——被認為是第一款量產的男性腕錶,也是世界第一款飛行錶
    1906Tonneau(酒桶形)
    1912Tortue(龜形)
    1917Tank 問世,造型取自法國戰車的線條
    1980sPanthère
    2005在時任執行長 Bernard Fornas 主導下,開始垂直整合、自建製錶能力
    2007母公司 Richemont 買下日內瓦的 Roger Dubuis 製錶廠;卡地亞在拉紹德封的 Manufacture Cartier 擴建至 40,000 平方公尺
    2007Ballon Bleu(藍氣球)推出
    2008-04Cal. 9452 MC 搭載於 Ballon Bleu 飛行陀飛輪,是卡地亞第一只取得日內瓦印記(Poinçon de Genève)的錶。該機芯基於 Roger Dubuis 的設計
    2009–2010Cal. 9611 MC(Santos 100 鏤空)、9907 MC(中央計時)、9451 MC(Astrotourbillon,陀飛輪兼任秒針)陸續推出
    2010Cal. 1904 MC——卡地亞第一枚自產自動機芯,雙發條盒、11½ 法分,作為 Calibre de Cartier 系列的基礎機芯。編號取自 1904 年
    2015Cal. 1847 MC 隨 Clé 系列登場。編號取自品牌成立的 1847 年

    資料日期: 來源見文末

    這張表裡有一件事值得留意:卡地亞取得日內瓦印記的路徑,是母公司 Richemont 在 2007 年買下 Roger Dubuis 在日內瓦的製錶廠,而第一枚拿到印記的 9452 MC 也基於 Roger Dubuis 的設計。這不違規、業界也常見,但它確實是「買來的產能」而不是「長出來的產能」。

    同時也別走到另一個極端。卡地亞的高級製錶線(Fine Watchmaking)拿出來的東西是真的——Astrotourbillon 讓陀飛輪框架兼任秒針、中央計時的 9907 MC,這些不是把現成機芯換個字面就能做的。

    1847 MC:把規格擺出來講

    問題出在大多數人實際買到的那一款。影片在 08:18 那一段專門講這枚機芯,它也是卡地亞被罵最多的地方。規格如下:

    機芯編號
    Cartier 1847 MC
    上鍊方式
    自動
    直徑
    25.60mm
    寶石軸承
    23 石
    振頻
    28,800 vph
    動力儲存
    42 小時
    功能
    時、分、中央秒、日期
    首次登場
    2015(Clé 系列)

    規格資料日期: 僅供參考

    把它放在 2026 年的座標裡看:42 小時動力儲存,是十年前的標準配置。同價位帶的競爭者這幾年普遍走到 70 到 80 小時——你戴到週五脫下來,週一早上拿起來還在走。42 小時做不到這件事,週末不戴就停。

    這是一個真實的使用差別,不是規格表上的虛榮數字。所以如果你買錶的第一考量是機芯的絕對水準,同樣的預算在別的品牌買得到更多東西,這句話必須誠實地說。

    那為什麼它賣得這麼好?

    這是整件事最有意思的地方。如果卡地亞的機芯真的只是「智商稅」,市場早該給出懲罰。實際數字是相反的。

    品牌2025 年營業額(估)市佔
    勞力士 RolexCHF 110 億33%
    卡地亞 CartierCHF 34.88 億9%
    愛彼 Audemars PiguetCHF 26 億6%
    百達翡麗 Patek PhilippeCHF 25 億7%
    歐米茄 OmegaCHF 22 億6%

    Morgan Stanley 2026 年報告(統計 2025 年)。這些數字是財務模型推估,不是各品牌公布的財報——瑞士錶業不揭露單一品牌營收,任何這類排名都是估值。資料日期:

    卡地亞是瑞士錶業營業額第二名,估算市佔 9%,把愛彼和百達翡麗都壓在後面。而且動能在它這邊:

    • Z 世代買家在卡地亞購買中的佔比,從 2018 年的 1.7% 上升到 2023 年的 6.8%
    • 同期 Z 世代購買正裝錶的成長率是 +44%,其他年齡層是 +29%
    • 2024 年第二季,卡地亞的二手行情平均 +6.14%;同期勞力士平均 -1.74%
    • 需求明顯往方形錶殼與 36mm 以下的尺寸移動

    換句話說,市場在為「不是運動錶的東西」重新定價。過去十年是大錶徑、鋼殼運動錶的時代,那個時代剛好是勞力士的主場;現在風向轉向小尺寸、正裝、造型導向,而這塊地是卡地亞一百年前就佔下的。

    無品牌圓形皮帶腕錶與深灰外套、淺色袖口的搭配概念圖。
    正裝腕錶與日常搭配的概念場景,用於討論佩戴風格;並非卡地亞或其他特定品牌產品。AI 概念示意圖。

    關於勞力士這邊的行情為什麼在同一段時間震盪,我們另外寫了一篇:勞力士 2026 行情為什麼這麼亂。兩篇放在一起看,會比較清楚這一輪是整體市場下跌,還是需求在品牌之間搬家。

    選購直話

    如果你要的是那個形狀,卡地亞沒有替代品。這是它唯一但極硬的護城河。Tank 的比例、Santos 的外露螺絲、Crash 那個扭曲的輪廓——這些是它自己發明的造型語言,市面上所有「類 Tank」都是在抄它。你買不到「規格更好的 Tank」,因為別家做出來的就不是 Tank。

    如果你要的是機芯,換一個品牌。同預算在其他地方能拿到 70 小時動儲、更好的打磨、更高的完成度。為了機芯買卡地亞,你會覺得不值——因為那本來就不是你付錢買的東西。

    入門的話,先確認石英還是機械。Tank Must 是公認的入門首選,但它的定位是「用合理價格買到卡地亞的造型」,不是「用合理價格買到一枚好機芯」。想清楚這一點再決定,比事後在論壇上抱怨划算。

    至於保值——數字上卡地亞這幾年確實比勞力士好看,但這個站不給投資建議。腕錶是消費品,二手行情會變,過去兩年的走勢不保證未來兩年。喜歡那個形狀、預算撐得住、戴著開心,那就是理由;想靠它賺錢,風險自己承擔。

    一個觀察:形狀才是護城河

    鐘錶圈習慣用機芯評價品牌,這在運動錶的世界裡合理,因為運動錶賣的是功能。但卡地亞從 1847 年開始就不在那條賽道上——它是珠寶商出身,賣的是造型的著作權。

    機芯可以買:Richemont 買下一間廠,卡地亞就有了日內瓦印記。但造型買不到。沒有人能買下 Tank 這個輪廓,因為它已經是卡地亞的了;一個品牌想要有自己的 Tank,得自己發明一個,而一百年來沒人成功。

    所以「卡地亞到底行不行」的答案取決於你問的是哪一行。論製錶,它是中上而不是頂尖;論設計的原創性與持久力,鐘錶史上能跟它比的品牌,一隻手數得完。

    關於本片

    影片〈機械錶大科普:一集徹底講透卡地亞的腕錶:到底行不行?〉發布於 2026 年 9 月 3 日(台北時間),片長 17:21,以二手錶從業者的視角逐系列拆解。片中分段包括:

    • 00:17 卡地亞的歷史地位與製錶貢獻
    • 00:52 技術背景與機芯合作史
    • 01:42 Tank 系列深度解析(02:15 Tank Must、04:00 Tank Louis、04:21 Française 與 Américaine)
    • 05:20 藍氣球為何暢銷(06:36 機芯與配置剖析)
    • 08:18 1847MC 自產機芯到底好不好
    • 10:45 山度士系列,以及後段的 Crash 與 CPCP 收藏線

    訂閱關注

    這篇的起點是頻道《名錶王中王》的這支影片。影片裡有實際的錶款畫面與逐系列的口頭評價,文字這邊補的是規格與市場數字,兩邊互補。頻道累積了超過 1,600 支影片,很多系列的細節與現場觀察還沒有整理成文字,新素材通常也先出現在那邊。

    本片:一集徹底講透卡地亞的腕錶 · 頻道《名錶王中王》

    English Summary

    Is Cartier a serious watch brand? The argument never resolves because two different questions get asked at once. On movements, the honest answer is mixed: Cartier’s route to the Geneva Seal came when parent company Richemont bought Roger Dubuis’ Geneva facility in 2007, and the calibre most buyers actually own — the 1847 MC, introduced with the 2015 Clé collection — runs 28,800 vph with a 42-hour power reserve, ordinary by 2026 standards when rivals at the price offer 70 to 80 hours. Its Fine Watchmaking pieces, though, are genuinely inventive. On the market question the data is one-sided: Morgan Stanley’s 2026 report estimates Cartier as the industry’s number two at CHF 3.488 billion and 9% share, ahead of Audemars Piguet and Patek Philippe; Gen Z’s share of Cartier purchases rose from 1.7% in 2018 to 6.8% in 2023; and in Q2 2024 Cartier resale values rose 6.14% while Rolex fell 1.74%. The resolution is that Cartier sells authorship of shape, not movement specification. A manufacture can be bought. The Tank cannot. All figures here are estimates or reference points as of the date shown, not quotations, and nothing here is investment advice.

    參考資料

  • 勞力士 2026 行情為什麼這麼亂:兩次漲價、一道關稅到期,與四個互相矛盾的指數

    勞力士 2026 行情為什麼這麼亂:兩次漲價、一道關稅到期,與四個互相矛盾的指數

    影片:〈勞力士近期出現劇烈的波動和暴跌,到底是怎麼回事?出事了嗎?〉/名錶王中王,2026 年 8 月 21 日

    一句話結論

    八月的「劇烈波動」不是勞力士出事了,是美國那張關稅表在半年裡被改了四次,而公價在同一段時間漲了兩輪。當一支錶在美國的到岸成本可以在幾個月內來回跳動十幾個百分點,二手報價跟著亂跳是必然的——亂的是規則,不是錶。

    一年裡發生了什麼

    把時間軸拉開看,事情就清楚了。這一年真正在動的有三條線:金價、美國關稅、勞力士自己的公價。三條線互相疊加,才疊出八月那種看起來莫名其妙的波動。

    時間發生了什麼對價格的作用方向
    2025 全年國際金價上漲約 55%金錶成本墊高
    2025-08美國依 IEEPA 對瑞士貨品加徵 39% 關稅美國新錶到岸成本暴增
    2025-11稅率降至 15% 框架壓力略減,但仍在
    2026-01金價觸及約 5,600 美元的歷史高點金錶再墊高
    2026-01-01勞力士美國公價調漲,平均 7%(鋼 +5.6%、金 +9%)公價抬升,帶高二手參考基準
    2026-02-20美國最高法院裁定 IEEPA 不授權總統加徵關稅,相關關稅失效稅負突然消失
    2026-02-24改依《1974 年貿易法》第 122 條全球加徵 10%,法定上限 15%、期限 150 天稅負回來,但帶著到期日
    2026-04WatchCharts 整體指數單月 +2.1%、勞力士 +2.5%,是 2022 年高點回落以來最大單月漲幅二手市場明顯回暖
    2026-05美國國際貿易法院裁定第 122 條關稅無效,政府上訴中稅負合法性懸空
    2026-06-01勞力士年內第二次調價,只動金錶,平均約 5%金鋼價差進一步拉開
    2026-07-24第 122 條加徵依法期滿失效;政府已啟動第 301 條調查作為下一步工具稅率歸零,但隨時可能回來
    2026-08-20本片發布—

    資料日期: 各項數字均引自文末參考資料,僅供參考

    為什麼八月特別亂:關稅的真空期

    注意時間軸上最後那兩格。第 122 條的加徵不是被取消的,是依法到期的——這一條授權寫明期限 150 天、上限 15%,從 2026 年 2 月 24 日起算,剛好到 7 月 24 日終止,除非國會延長。國會沒有延長。

    所以 7 月 24 日之後的美國市場處在一個很少見的狀態:加徵稅率歸零,但沒有人知道會不會回來、什麼時候回來、回來是幾個百分點。政府已經另外啟動第 301 條調查,那條路沒有第 122 條的稅率上限與期限限制。也就是說,下一輪的稅率可能更高、可能更低、也可能根本不出現。

    對交易的人來說,這種不確定本身就是價格的敵人。你手上一支錶要報價,得先猜三件事:下個月有沒有稅、美國公價會不會第三次調、以及對面那個買家是不是也在猜同樣的事。猜不準的時候,賣方報高、買方壓低,成交價就在一個很寬的帶子裡來回甩。這就是「劇烈波動」的來源——不是需求崩了,是定價的錨不見了。

    黃金那條線:為什麼金錶漲得比鋼錶凶

    2026 年勞力士調了兩次價,這件事本身就不尋常——這個品牌的慣例是一年調一次,在一月。六月那次是加場,而且只動金錶,鋼錶完全沒碰。

    原因不在錶,在原料。金價 2025 一整年漲了約 55%,2026 年 1 月摸到近 5,600 美元的歷史高點。一支實金錶,貴金屬佔成本的比重高到某個程度之後,品牌就沒辦法用「一年調一次」的節奏吸收。於是一月那輪鋼錶調 5.6%、金錶調 9%,六月又給金錶補一刀約 5%。

    幾個美國公價的實際跳動(單位:美元):

    • 黃金 Day-Date 36:43,700 → 45,900
    • Yacht-Master II ref. 126688:57,800 → 60,700
    • 黃金 Submariner Date:48,600 → 50,900

    把時間再拉長一點:從 2024 年底算到 2026 年初,勞力士鋼錶的美國公價累計漲了約 10.6%,金錶漲了將近 20%。這個差距是這一年市場結構變化裡最實在的一條——金鋼之間的價差被原料價格硬生生拉開了。

    選購直話

    如果你在台港澳或海外,看到「美國暴跌」的標題,先確認三件事再決定要不要動手。

    第一,那個「暴跌」是哪個指數說的。這一點下一節細講,先記住結論:不同指數在同一段時間可以給出完全相反的方向。

    第二,你要買的是鋼錶還是金錶。這一年這兩類的處境完全不同。鋼錶的公價漲幅溫和,二手回暖;金錶被原料推著走,公價兩次上調,二手跟著墊高。拿「勞力士行情」這個籠統的詞去判斷一支金錶或一支鋼錶,會判斷錯。

    第三,關稅只影響新進口的錶。你在本地買一支已經在本地的二手錶,美國那張關稅表怎麼改都不直接影響你。真正影響你的是本地經銷商的進貨成本與匯率。

    至於「現在是不是低點、該不該進場」——這個站不回答這種問題。腕錶是消費品不是金融商品,我們寫的是市場在發生什麼,不是要你買或賣。你喜歡那支錶、預算撐得住、戴得開心,那就是好時機;指望它替你賺錢,那是另一件事,風險自己承擔。

    一件必須講清楚的事:指數們互相矛盾

    腕錶市場沒有一個像股市那樣的權威報價。現在主要被引用的追蹤指數至少有四家,它們各自有自己的成交樣本、各自的加權方式,結論經常打架。

    2025 年 11 月是個很好的例子。同一段時間裡:

    • ChronoPulse:年度 -2.16%,十月出現下探
    • Subdial × Bloomberg:年度 +2.3%,而且自十月起明顯上行
    • EveryWatch:年初走平、夏季上行、之後進入高原
    • WatchCharts:2024 年 11 月到 2025 年 3 月下跌,之後回升到九月,然後轉弱

    四家的方向兩漲兩跌。更值得留意的是,WatchPro 當時還指出 WatchCharts 曾因資料匯入失敗而出現錯誤讀數。

    所以當你在社群上看到「勞力士暴跌 X%」的截圖,第一個該問的不是「跌了多少」,而是「這是哪家的數字、取樣哪些成交、算到哪一天」。這個站以後每次引用行情數字,都會標明來源與資料日期,原因就在這裡——不標來源的行情數字,等於沒有數字。

    順著這條線還有一個問題值得一起看:同一段時間裡,卡地亞的二手行情走的是相反方向。我們另外寫了一篇卡地亞到底行不行,把它的機芯規格和市佔數字擺在一起——兩篇對照著讀,比較看得出這一輪是整體市場在跌,還是需求在品牌之間搬家。

    關於本片

    影片〈勞力士近期出現劇烈的波動和暴跌,到底是怎麼回事?出事了嗎?〉發布於 2026 年 8 月 21 日(台北時間),片長 6:56。頻道在同一時期還有一支〈勞力士專櫃最新狀況〉,講的是專櫃端的觀察,和這篇的政策與指數視角可以對照著看。

    訂閱關注

    這篇文章的起點是頻道《名錶王中王》的這支影片。頻道到目前累積了超過 1,600 支影片,很多現場畫面與專櫃觀察還沒有整理成文字,新的素材通常也先出現在那邊。想看影像版本或更早的行情紀錄,可以往那裡找。

    · 本片:勞力士近期的劇烈波動 頻道《名錶王中王》

    English Summary

    The violent swings in Rolex pricing during August 2026 are better explained by US trade policy than by anything happening at the brand. Between August 2025 and July 2026 the tariff on Swiss watches entering the United States moved from 39% under IEEPA, down to a 15% framework, to zero when the Supreme Court ruled on 20 February 2026 that IEEPA does not authorise presidential tariffs, then back to a flat 10% surcharge under Section 122 of the Trade Act of 1974 — a provision capped at 15% and 150 days, which duly expired on 24 July 2026. A Section 301 investigation is the administration’s next available tool, with no such caps. Over the same period Rolex raised US retail twice: roughly 7% on 1 January 2026 (steel +5.6%, gold +9%) and a further ~5% on gold references only on 1 June, driven by a gold price that rose about 55% through 2025. Secondary-market indices disagree on direction, and one of them has had a documented data-ingestion failure, so any single “Rolex crashes X%” figure should be read with its source and date attached. Prices quoted here are reference points as of the date shown, not quotations, and nothing here is investment advice.

    參考資料